logo
전체메뉴
수행사례

- 본 건은 의뢰인이 배우자로부터 이혼 및 재산분할 청구 소송을 당한 사건입니다.
- 의뢰인 부부는 혼인한 지 20년이 넘었고, 성년이 된 자녀가 둘 있었습니다.
- 의뢰인은 건설자재 유통회사의 영업관리직으로 혼인기간 내내 근속하며
가계를 책임져 왔습니다. 배우자는 혼인 초기에 직장을 그만두고 가사와 양육을
맡았다가, 자녀들이 중학교에 들어간 뒤 몇 해 동안 반찬가게를 운영하였습니다.
- 부부 사이의 갈등은 오래된 것이었습니다. 의뢰인이 지방 지사로 발령을 받아
한동안 떨어져 지내던 시기에 생활비 문제로 크게 다투었고, 그때 의뢰인이
배우자가 쓰던 생활비 카드를 정지시킨 일이 있었습니다. 이후 의뢰인이
본사로 돌아와 다시 함께 살았으나, 의뢰인 부모의 부양을 어떻게 나눌 것인지와
가계를 관리하는 방식을 두고 다툼이 이어졌습니다.
- 두 사람은 몇 해 전 크게 다툰 뒤로 각방을 써 왔고, 2024년 초 배우자가
따로 집을 얻어 나가면서 별거하게 되었습니다.
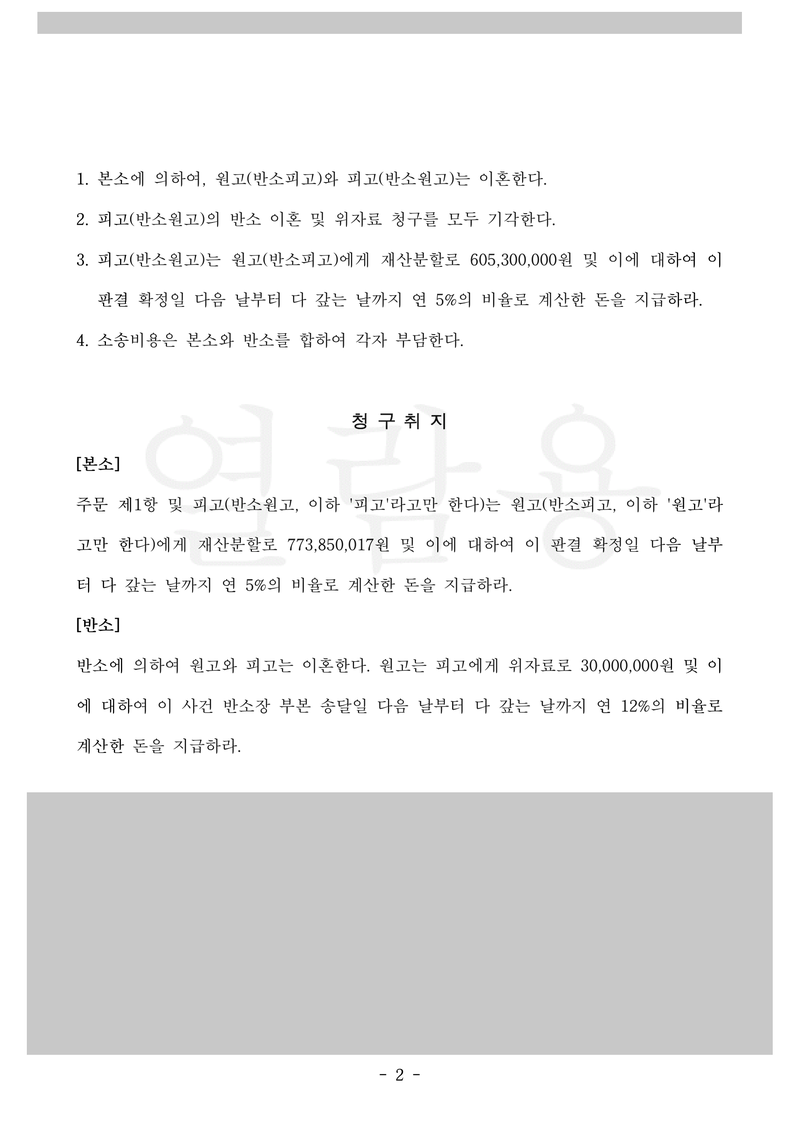
- 배우자는 의뢰인을 상대로 이혼과 함께 7억 7,385만 원의 재산분할을 청구하였고,
의뢰인이 자신을 「악의로 유기」하였다고도 주장하였습니다.
의뢰인도 반소로 이혼과 위자료를 청구하며 맞섰습니다.
- 재산의 대부분은 의뢰인 명의였습니다. 부부가 살던 아파트, 혼인 중에 분양받은
상가 점포, 그리고 의뢰인이 부친에게서 상속받은 고향의 주택과 토지가 있었습니다.
혼인기간이 길수록 상대방의 기여도가 높게 평가되는 경향이 있어, 청구가 그대로
받아들여질 위험이 있는 사건이었습니다.

- 이혼 소송에서 혼인 파탄의 책임과 재산분할은 별개로 판단됩니다.
위자료는 책임의 문제이지만, 재산분할은 재산의 형성과 유지에 대한 기여도의
문제이기 때문입니다. 법무법인 감명은 이 사건의 무게를 재산분할에 두었습니다.
- 감명이 다툰 것은 다음과 같습니다.
① 분할대상 — 상속받은 부동산 등은 부부가 함께 이룬 재산이 아니므로 분할대상에서 제외되거나, 적어도 비율에 반영되어야 한다는 점
② 기여도 — 혼인기간 동안 주된 소득을 올려 재산을 형성한 쪽은 의뢰인이라는 점
③ 향후 사정 — 의뢰인이 앞으로 안정적인 소득활동을 이어 가기 어려운 개인적인 사정이 있다는 점
④ 재산의 가액 — 상대방이 주장하는 일부 재산의 가액이 기준 시점과 맞지 않는다는 점
- 「악의의 유기」 주장에 대하여는, 떨어져 지내던 시기가 지난 뒤 의뢰인이 다시
배우자와 함께 살았고 배우자가 가게를 열 때 준비 자금을 빌려주기도 하였다는
점을 들어, 부부로서의 의무를 저버린 것이 아니라고 다투었습니다.

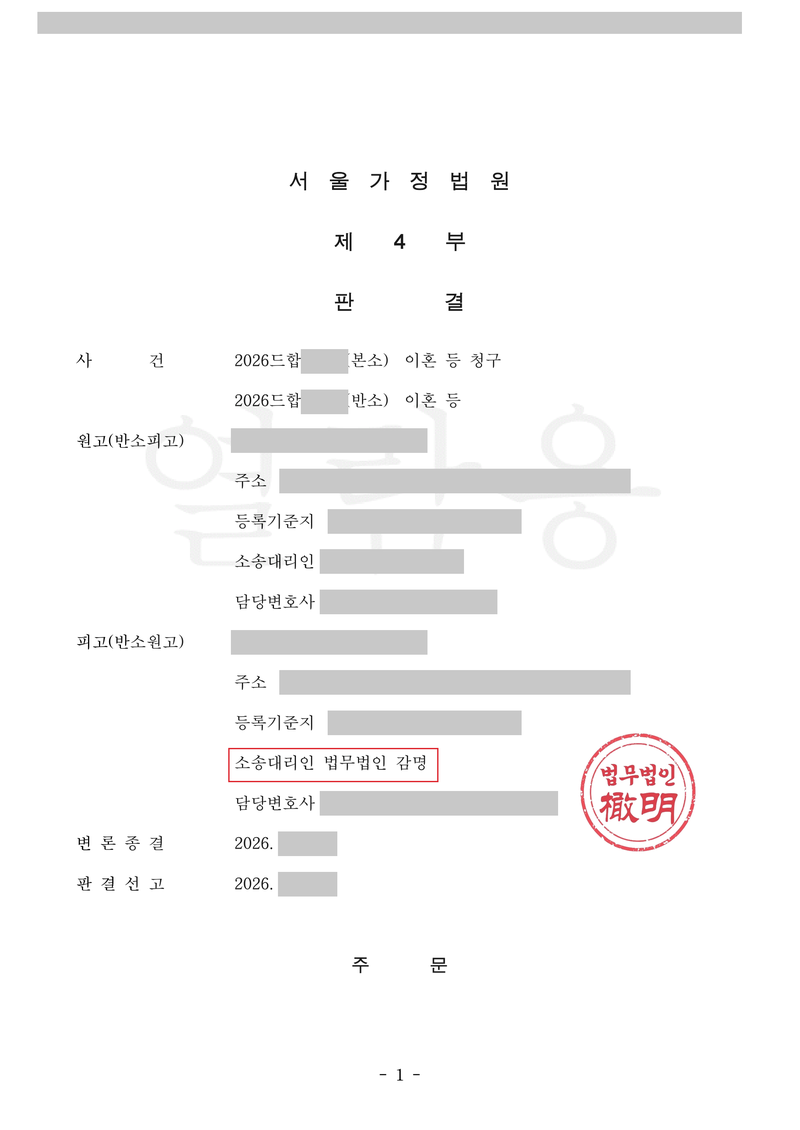
♦ [ 피고(반소원고)는 원고(반소피고)에게 재산분할로 605,300,000원을 지급하라. ]
- 법원은 혼인 파탄의 주된 책임이 의뢰인에게 있다고 보아, 상대방의 청구에 따라
이혼을 명하고 의뢰인의 반소 이혼 및 위자료 청구는 기각하였습니다.
다만 상대방의 「악의의 유기」 주장은, 의뢰인이 이후 다시 동거하였고 개업 준비
자금을 빌려준 적도 있다는 점을 들어 받아들이지 않았습니다.
- 재산분할에서는 결과가 달랐습니다. 법원은 상속받은 부동산을 분할대상에서
제외하지는 않았으나 그 사정을 분할 비율을 정하는 데 참작하겠다고 하였고,
20년이 넘는 혼인기간에도 재산분할 비율을 의뢰인 60%, 상대방 40%로 정하였습니다.
- 법원이 든 근거는 감명이 다툰 지점과 같았습니다. 의뢰인이 주로 경제활동을
해 온 점, 상속받은 재산 일부가 분할대상에 포함된 점, 의뢰인이 향후 안정적인
소득활동을 기대하기 어려운 점이 그것입니다.
- 그 결과 재산분할금은 6억 530만 원으로 정해졌습니다. 청구된 7억 7,385만 원에서
1억 6,855만 원이 감액된 것입니다. 상대방이 위자료를 청구하지 않아 위자료 지급은
없었고, 소송비용은 각자 부담으로 정해졌습니다.
혼인 파탄의 책임이 인정되었다고 해서 재산까지 불리하게 나뉘는 것은 아닙니다.
재산분할은 누가 잘못했는지가 아니라 누가 얼마나 기여했는지로 정해지고,
상속재산처럼 한쪽에서 온 재산은 비율에서 고려됩니다.
법무법인 감명은 책임과 재산을 분리하여 다투어, 20년이 넘는 혼인의 사건에서
분할 비율 60%를 지키고 청구액에서 1억 6,855만 원을 감액시켰습니다.
※ 위 성공사례는 법무법인 감명에서 성공적으로 수행한 실제 사례를 기반으로 작성된 것으로, 의뢰인의 개인정보보호를 위해 일부 각색되었음을 알려드립니다.